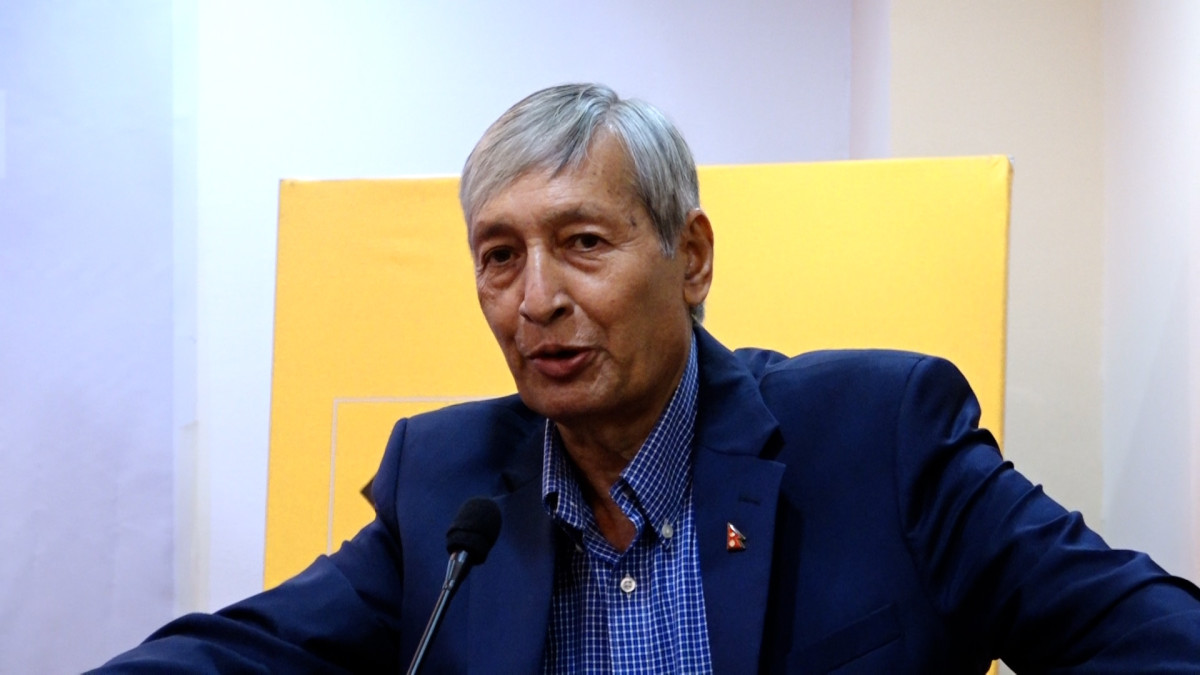



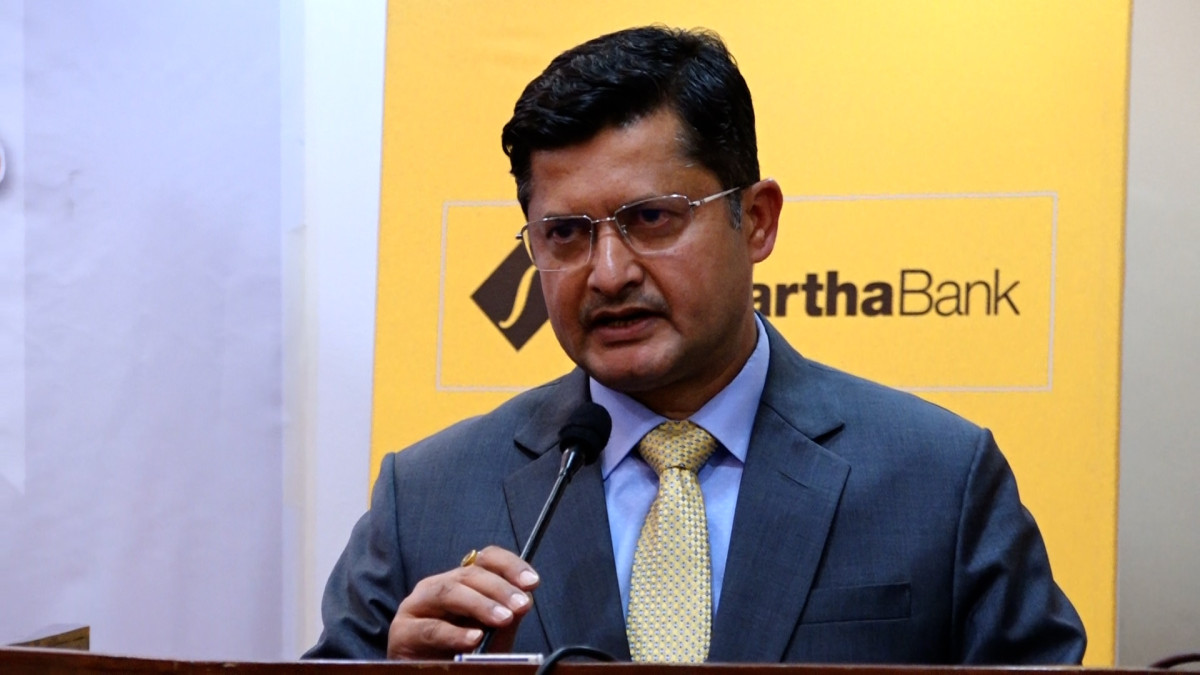
काठमाडौँ। नेपाल राष्ट्र बैंकका कार्यकारी निर्देशक एवं प्रवक्ता गुरुप्रसाद पौडेलले नेपालमा सम्पत्ति धितोमा आधारित कर्जा प्रणालीले परियोजना कर्जालाई निरुत्साहित गरेको बताउनुभएको छ ।
काठमाडौंमा अर्थको अर्थले आयोजना गरेको बैंकिङ क्षेत्रका विद्यमान चुनौति र अर्थतन्त्र विषयक कार्यक्रममा बोल्दै उहाँले यस्तो बताउनुभएको हो ।
उहाँले नेपालको कर्जा प्रवाहको करिब ६७ प्रतिशत हिस्सा सम्पती धितोमा आधारित रहेको बताउनु भयो । यसले बैंक तथा वित्तीय संस्थालाई परियोजनाको सम्भाव्यता तथा जोखिम मूल्यांकनमा आधारित कर्जा प्रवाह गर्न निरुत्साहित गर्ने उहाँको भनाइ छ ।
सम्पतीको ब्याकअपमा कर्जा दिन पाएपछि बैकहरुले पनि इनोभेसनमा रिक्स लिएर लगानी गर्न हिच्किच्याउने गरेको बताउनु भयो । उहाँले नेपालको वित्तीय प्रणालीलाई धितोमा आधारित कर्जाबाट परियोजना आधारित वित्तपोषणतर्फ लैजानुपर्ने उहाँको भनाई छ ।
बैंकहरूलाई नवीन र जोखिम मूल्यांकनमा आधारित कर्जा प्रवाहका लागि सक्षम बनाउनुपर्नेमा उहाँले जोड दिनुभयो । उहाँले हाल बैकहरुले कर्जा विस्तार र असुली दुबै गर्न नसकेको बताउनु भयो ।

साना कर्जा लिनेहरुले कर्जा भुक्तानी गर्न नपर्ने भाष्य सिर्जना गरिएका कारण बैकहरुले कर्जा असुली गर्न समस्या भोगिरहेको उहाँको भनाई छ । यस्तै उहाँले कर्जा असुलीमा समस्या हुने डरले बैक तथा वित्तीय संस्थाहरुले साना साना कर्जा प्रवाह गर्न नचाहेको बताउनु भयो ।
साना कर्जा तिर्नुपर्दैन भन्ने धारणा विकास हुँदा कर्जा लिने र दिने दुवै पक्षमा समस्या सिर्जना हुने उहाँको भनाइ छ । नेपालको अर्थतन्त्रका लागि ठूला कर्जाभन्दा साना तथा मझौला व्यवसायमा जाने कर्जा महत्वपूर्ण रहेको उहाँले बताउनु भयो ।
उहाँकाअनुसार हजारौं एमएसएमई तथा घरेलु र साना उद्योगका लागि १०–१५ लाख रुपैयाँसम्मको कर्जा पर्याप्त हुने भएपनि यस्तो कर्जा परियोजनाको आधारमा प्रवाह गर्न बैंकहरूमा केही हदसम्म अनिच्छा देखिएको छ । कर्जा असुलीमा देखिएका अवरोधले बैंकिङ क्षेत्रमा श्रृंखलाबद्ध प्रभाव पार्न सक्ने उहाँले बताउनु भयो ।
स्थानीय तहबाट चार किल्ला प्रमाणित गर्न नदिने, सूचना तथा नोटिस जारी गर्ने लगायतका प्रक्रियामा विभिन्न निकायबाट पर्याप्त सहयोग नहुने अवस्थाले पनि कर्जा असुलीमा समस्या रहेको उहाँको भनाइ छ । उहाँले कर्जा असुलीको समस्या अन्ततः नयाँ कर्जा प्रवाहमा समेत असर गर्ने बताउनु भयो । कर्जा असुली कमजोर हुँदा त्यसको प्रभाव बैंकको एनपीएलमा देखिने उहाँले उल्लेख गर्नुभयो ।
उहाँले भन्नुभयो, ‘धेरै लामो समयदेखि हामीले एसेट्स ब्याक फाइनान्सिङ गरेकै हो । अहिले पनि आज हेर्ने हो भने ६७ प्रतिशतको हाराहारीमा फिक्स्ड एसेट्स अथवा कोल्याटरल बेस्ड फाइनान्सिङ छ । सम्भवतः यो धेरै कम राष्ट्रहरुमा हुने अभ्यास हो । यसले अन्ततोगत्वा एसेट्सलाई प्राइसलाई बब्बल गर्छ अथवा प्राइस हाइ गराउँछ, मूल्य वृद्धि गराउँछ । परियोजना बेस्ड् फाइनान्सिङलाई मोटिभेटेड गर्दैन, त्यसलाई उत्प्रेरित गर्दैन र बैंकहरुलाई अल्छी बनाउँछ । इनोभेसन किल गर्छ । किनभने गैरिखेत पाएपछि त्यसको ब्याकअपमा लोन दिन पायो भने अनि इनोभेसनमा अनि रिस्क लिएर कसले लगानी गर्ने ? हामीले एसेट्स ब्याक फाइनान्सिङबाट प्रोजेक्ट बेस्ड् फाइनान्सिङमा सिफ्ट हुनै परेको छ । त्यसमा हामीले बैङ्कहरुलाई इनोभेटिभ पनि बनाउन परेको छ । अहिले साना कर्जाहरु लिएपछि तिर्नुपर्दैन भन्ने खालको एउटा भाष्य बनाउन खोजिएको छ । विभिन्न खालका समूह, केही राजनीतिक आवरणमा पनि त्यसलाई ढाकछोप गरिदिने, त्यसलाई प्रमोट गरिदिने खालका गतिविधिहरु हुने गर्छन् । त्यसले पनि समस्या सिर्जना गरेको छ , साना खालका कर्जाहरु तिर्नै नपर्ने भनेपछि लिनेले पनि अब तिर्नुपर्ने कर्जाको किन तिर्ने भन्ने खालको होला । त्यस्तै नतिर्ने नै हो भने साना खालका कर्जा किन प्रवाह गर्ने भन्ने पनि होला । नेपालको अर्थतन्त्रको लागि हेर्ने हो भने ठूला कर्जाहरुभन्दा साना कर्जा नै आवश्यक छन् । साना कर्जाले अहिले हे¥यौ भने हजारौँ सङ्ख्यामा रहेका घरेलु तथा साना उद्योग क्षेत्रका रहेका फर्म, कम्पनीहरु जसको लागि १०–१५ लाखको कर्जा नै सफिसिएन्ट हुने गथ्र्यो, त्यस्तो कर्जा प्रवाहमा विभिन्न खालका भनौ परियोजना बेस्ड् भएर ल्याउनुपथ्र्यो, त्यो कर्जा प्रवाहमा अलिकति रिलक्टेन्सी आउन खोजेको जस्तो देखिन्छ । त्यो कारण भनेको तिर्नुपर्दैन भन्ने खालको भाष्य र त्यस्तै समूहहरुको कारणले गर्दा पनि भएको हुनसक्छ । कर्जा प्रवाह भइसकेपछि कर्जा असुली गर्नुपर्छ । हामीले कर्जा असुलीमा उत्तिकै कडाइ पनि अपनाउनुपर्ने हुन्छ । अहिले कर्जा असुलीमा हे¥यो भने बैङ्क वित्तीय संस्थाहरुले धेरै समस्या भोग्नुपरेको हामी देख्छौँ । स्थानिय तहले चार किल्ला प्रमाणित गर्न नदिने, नोटिस निकाल्दा खेरीमा अन्य निकायहरुबाट पनि सहयोग नभएको अवस्था चाहिँ छ । त्यसले गर्दा खेरीमा कर्जा असुलीमा पनि एउटा समस्या छ । कर्जा असुलीमा समस्या पर्नु भनेको कर्जा प्रवाहमा समेत समस्या पार्ने हुनसक्छ ।’
नेपालको बैंकिङ क्षेत्रको वित्तीय अवस्था भने तुलनात्मक रूपमा बलियो रहेको उहाँको दाबी छ । बैंक तथा वित्तीय संस्थाको स्वास्थ्य मापनको प्रमुख सूचक मानिने क्यापिटल एडिक्वेसी रेसियो नियामकीय न्युनतमभन्दा माथि रहेको उहाँले बताउनु भयो । उहाँकाअनुसार बैंक तथा वित्तीय संस्थाहरूको क्यापिटल एडिक्वेसी रेसियो करिब ९.७ प्रतिशतको हाराहारीमा छ, जबकि न्यूनतम अनिवार्य व्यवस्था करिब ८.५ प्रतिशत छ । बैंकहरूको सम्पतीको गुणस्तरमा भने पछिल्ला चार–पाँच वर्षमा दबाब बढेको उहाँको भनाइ छ । ग्रस एनपीएल करिव ५.५–६ प्रतिशतको हाराहारीमा पुगेपनि नेट एनपीएल २ प्रतिशतभन्दा कम रहेको र बैंक तथा वित्तीय संस्थाले गरेको प्रोभिजनले जोखिम धान्नसक्ने अवस्था रहेको उहाँले बताउनु भयो । उहाँले बैंकिङ क्षेत्रको गैरबैंकिङ सम्पती (एनबीए) व्यवस्थापनका लागि एसेट्स म्यानेजमेन्ट कम्पनी स्थापनाको प्रक्रिया अघि बढाइएको पनि जानकारी दिनुभयो । उहाँकाअनुसार बैंक तथा वित्तीय संस्थासँग करिव ५७ अर्ब रुपैयाँ बराबरको एनबीए रहेको छ । एसेट्स म्यानेजमेन्ट कम्पनीसम्बन्धी मस्यौदा तयार भइसकेको र नेपाल सरकारले चालु आर्थिक वर्षको बजेटमार्फत पुस मसान्तभित्र त्यस्तो कम्पनी स्थापना गर्ने उद्देश्य अघि सारेको उहाँले बताउनु भयो । यसबाट बैंकिङ क्षेत्रको सम्पती व्यवस्थापनमा विश्वासको वातावरण निर्माण हुने अपेक्षा गरिएको उहाँको भनाइ छ ।
उहाँले भन्नुभयो, ‘तथापी नेपालको बैङ्किङ क्षेत्र तुलनात्मक रुपमा अन्य संस्थाहरुभन्दा बलिया छन् । नेपालको वित्तीय क्षेत्र, वित्तीय प्रणाली रेसिलेन्स छ । तथ्याङ्कगत रुपमा हेर्ने हो भने क्यापिटल एडिक्वेसी रेसियो साढे आठ प्रतिशतको हाराहारीमा हुनुपर्ने म्यान्डेटोरी व्यवस्था छ, त्यो भन्दा बढी ९.७ प्रतिशतको हाराहारीमा बैङ्क वित्तीय संस्थाहरुले क्यापिटल एडिक्वेसी लिएर बस्नुभएको छ । केही केही संस्थाहरुभित्र समस्याहरु होलान्, तर त्यो समस्या सम्बोधन गर्नको लागि पनि हामीले राइट इस्यु गर्न सक्ने खालका प्रावधानहरु सुरुवात गरेर समस्या समाधान भईसकेको छ । त्यस्तै एसेट्सको क्वालिटी जसलाई बैङ्क वित्तीय संस्थाहरुको मापनको अर्को आधार मानिन्छ, त्यो कर्जाको गुणस्तर तुलनात्मक रुपमा अघिल्लो केही चार–पाँच वर्षको अवधिबाट २०० प्रतिशतले बढेको देखिन्छ । साढे ५–६ प्रतिशतको हाराहारीमा छ। तर हामी के कुरामा ढुक्क चाहिँ छौँ भने यो ग्रस एनपीएल हो, ग्रस नन पर्फर्मिङ लोन हो । यसको नेट एनपीएलको फिगर ज्यादै थोरै छ, २ प्रतिशतभन्दा पनि तल देखिन्छ । नेपालका बैङ्क तथा वित्तीय संस्थाले राखेको प्रोभिजनले त्यो एसेट्सको क्वालिटीलाई धान्न सक्ने अवस्था लिएर बसेको हुनाले नेट एनपीएलको पोजिसन सानो भएको हुँदा ग्रस एनपीएल अराउन्ड ६ प्रतिशत हुँदा पनि त्यो चिन्ताजनक अवस्थामा छैन । यसको मतलब समस्या नै छैन भन्न खोजेको होइन, यसका अघि रिकभरीका विभिन्न समस्याहरुको फेरि रिफ्लेक्सन पर्ने त्यो ऐना भनेको एनपीएल हो । त्यसलाई पनि सम्बोधन गर्नको लागि नेपाल राष्ट्र बैङ्कले एसेट्स म्यानेजमेन्ट कम्पनीको कन्सेप्ट अगाडि बढाइसकेको छ । जसले यी कुराहरुलाई एनबीए, ननबैङ्किङ एसेट्स, जुन बैङ्क वित्तीय संस्थासँग चाहिँ करिब–करिब ५७ अर्बको हाराहारीमा एनबीए छ । त्यस्तै एनपीएल करिब–करिब ६ प्रतिशतको हाराहारीमा, ती कुरालाई म्यानेज गर्नको लागि पनि एउटा कन्फिडेन्स दिनको लागि एसेट्स म्यानेजमेन्ट कम्पनीको पनि स्थापना नेपाल राष्ट्र बैङ्कले गर्ने भनेर एउटा खालको ड्राफ्ट तयार पारेको छ । नेपाल सरकारले पनि चालू आर्थिक वर्षको बजेटमा त्यस्तो कम्पनी पुस मसान्तभित्रमा स्थापना गर्ने आशय बजेट मार्फत पनि ल्याइसकेको छ ।’
प्रवक्ता पौडेलले बैंकिङ क्षेत्रको समस्या समाधानका लागि नियामक निकाय, अनुसन्धान निकाय र कानून कार्यान्वयन गर्ने संस्थाबीच स्पष्टता र पारस्परिक समझदारी आवश्यक रहेको बताउनु भयो । विगतमा प्रवाह भएका कर्जालाई मूल्यांकनका तत्कालीन मापदण्डका आधारमा मात्र हेर्दा बैंकिङ क्षेत्र र कर्जा प्रवाहमा नकारात्मक प्रभाव पर्न सक्ने उहाँको भनाइ छ ।
उहाँले अनुसन्धान तथा कानून कार्यान्वयन गर्ने निकायले बैंकिङ नियामकसँगको समन्वयमा काम गर्दा बैंकिङ क्षेत्रमा थप विश्वासको वातावरण बन्ने बताउनुभयो । स्पष्ट नियमन, कर्जा असुलीका लागि अनुकूल वातावरण र परियोजना आधारित वित्तपोषण विस्तार गर्नसके बैंकिङ क्षेत्रको कर्जा प्रवाहमा सुधार आउन सक्ने उहाँको भनाइ छ ।–न्युज एजेन्सी नेपाल